2024年以来,全球资本市场在降息周期、人工智能产业浪潮与中国政策转向的共同推动下,经历了一轮罕见的同步牛市。然而,进入2026年9月,这一持续两年的流动性友好窗口正面临严峻考验——欧洲央行、美联储与日本央行在同一窗口期内同步加息,全球流动性收缩首次失去最后的安全垫。三大央行同步紧缩,意味着全球牛市可能终结或从普涨切换为分化。
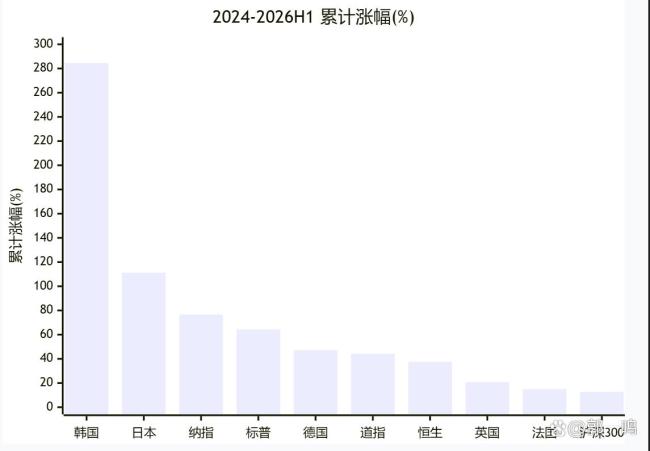
2024年以来,全球股市普遍上涨。美股方面,标普500指数全年上涨23.31%,纳斯达克指数涨幅超过28%;2025年三大股指继续上涨,纳斯达克和标普500分别再涨20.36%和16.39%。日经225指数2024年全年上涨19.22%,创下历史新高。港股恒生指数2024年扭转此前连续四年跌势,全年累升逾17%,2025年再涨27.8%。A股在2024年9月“政策组合拳”落地后强劲反弹,上证指数从2761.37点一路升至4000点上方,近一年累计涨幅超过46%,创业板指和科创50指数实现翻倍。全球股市市值在2024年一年内增加约13.6万亿美元,核心驱动力是降息周期、人工智能产业景气以及中国政策转向带来的风险偏好修复。
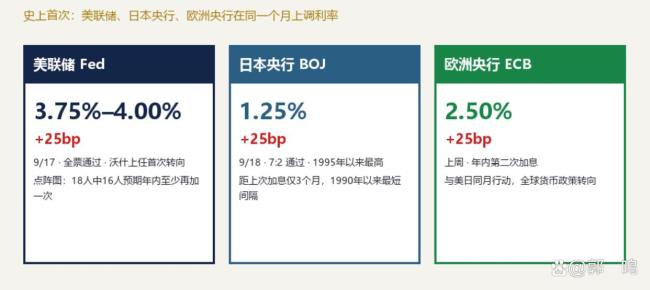
2026年9月,三大央行同步转向。欧洲央行将三大关键利率均上调25个基点,存款机制利率升至2.50%;美联储将联邦基金利率上调至3.75%—4.00%,正式终结持续两年的降息周期;日本央行将政策利率推升至1.25%,刷新31年新高。新西兰联储、韩国央行等也在近期收紧,全球主要央行步调趋于一致。上一次美、欧、日同时处于加息周期还要追溯到2006年,但当时美联储与日本央行仅短暂重叠,且日本加息幅度有限。这一次三道闸门同时关闭,全球流动性收缩首次失去最后的安全垫。
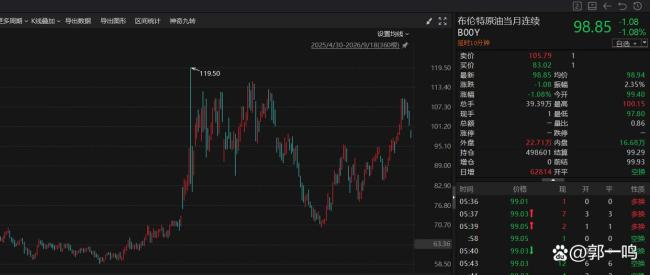
加息动因来自通胀反弹,传导机制通过三条路径施压资产。中东冲突推升布伦特原油突破100美元/桶,叠加关税成本向消费端传导,美国8月CPI同比持平3.4%,核心CPI环比升至0.3%超出预期。美联储点阵图显示,多数官员预计年内还要加息,通胀要到2029年才能回到2%目标,说明紧缩并非短期扰动。其传导路径包括估值压缩、资金虹吸与套息逆转、盈利压制。10年期美债收益率升至5.008%,30年期固定抵押贷款利率飙至7.19%,全球资产定价锚大幅上移,高估值科技成长板块首当其冲。美元走强推动资本回流美国,日元融资成本上升引发套息交易平仓,日经225指数自8月中旬以来下跌超8%。融资成本抬升抑制企业扩产和居民消费,制造业及可选消费盈利预期面临下修。
对全球股市而言,牛市未必全面终结,但普涨基础已经松动。加息落地当日,美股三大指数跌幅差异显著:道指跌1.21%,标普500跌0.45%,纳斯达克仅微跌0.01%,费城半导体指数甚至逆势收涨0.63%。这种分化说明市场正在重新定价不同资产的盈利确定性和估值安全边际。过去两年由流动性驱动的普涨行情,正在转向由盈利与政策博弈主导的结构性行情。缺乏盈利支撑的高估值资产承压最重,而产业趋势明确、现金流稳定的方向仍有机会。
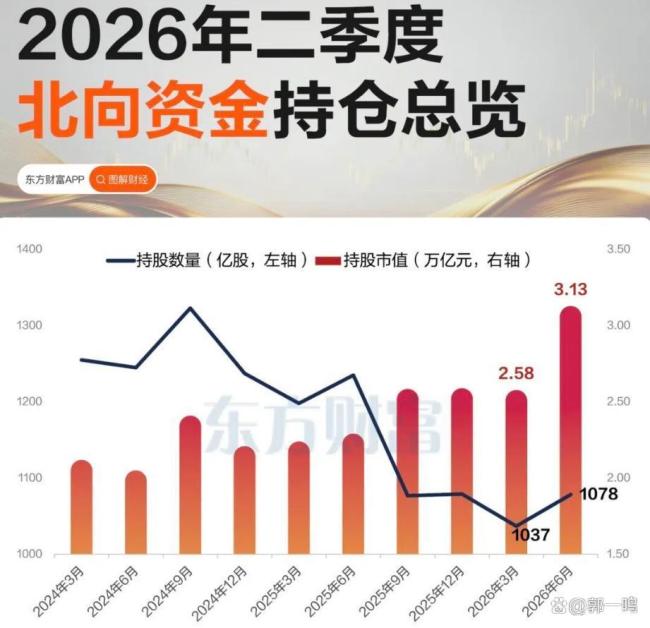
对A股而言,外部扰动是放大器,而非决定因素。截至2026年6月末,外资在A股持仓占比约3%,北向资金持有市值约3.13万亿元,定价权始终掌握在内资和产业资本手中。短期扰动主要体现为北向资金阶段性流出,以及对半导体、港股等流动性敏感板块的连带冲击。但国内基本面并未因外部加息而逆转:8月制造业PMI回升0.6个百分点至49.8%,出口维持25%的较高增速,集成电路出口金额同比增长129.8%;第二季度全A归母净利累计同比增速回升至18.6%,微观企业盈利延续修复。国内货币政策仍保持适度宽松,政策环境偏暖,这意味着A股走势更多取决于国内稳增长效果、产业升级进度和盈利修复持续性,外部紧缩更多是阶段性压制,而非趋势性逆转。
当前更需要防御,而非盲目抄底或全面看空。历史数据显示,1979年以来六轮典型美联储紧缩周期中,只有1994—1995年实现了软着陆,其余均以“某个角落先出事”收场,且衰退平均在加息终点之后约14个月才出现。当前全球资产价格普遍处于2024年以来牛市推升的历史高位,估值对持续加息更加敏感股票配资推荐,普涨基础已经松动。综合判断,三大央行同步加息对全球风险资产的估值扩张构成实质性约束,但尚不足以断言牛市即刻全面终结。更可能的情景是:全球市场从“流动性驱动普涨”切换至“盈利与政策博弈的结构性行情”。配置上宜提高防御仓位,减少对高估值科技板块的重仓博弈,关注内需驱动、出口链中盈利确定性较强的方向,以及能源、有色等受益于通胀扩散的资产,等待一轮风险释放后的择机介入,可能是更为审慎的策略选择。
元鼎证券实盘配资交易详解:交易优势、风控措施与投资策略提示:本文来自互联网,不代表本网站观点。

